Nhu cầu mua nhà để ở tại TP.HCM vẫn cao, nhưng sức mua trên thị trường sơ cấp chưa theo kịp nguồn cung. Trong bối cảnh lãi suất còn là áp lực, các giải pháp tài chính minh bạch từ chủ đầu tư có năng lực, phối hợp cùng ngân hàng, được xem là chìa khóa để nhu cầu thực sự chuyển thành giao dịch.
Nhu cầu vẫn còn, người mua thận trọng hơn
Theo báo cáo thị trường TP.HCM của Savills Việt Nam, mặt bằng lãi suất vay mua nhà tăng trong quý I/2026 đã tạo sức ép lên thanh khoản. Người mua cũng ưu tiên những sản phẩm có mức giá sát với khả năng chi trả hơn.
Bức tranh quý III/2026 cho thấy rõ hơn khoảng cách đó. Thị trường căn hộ TP.HCM có khoảng 1.900 căn mở bán mới, nâng nguồn cung sơ cấp lên khoảng 5.800 căn, nhưng tỷ lệ hấp thụ chỉ đạt 25%, tương đương khoảng 1.400 giao dịch. Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & S22M của Savills TP.HCM, nhận định lãi suất cao tiếp tục đè nặng lên dòng tiền của chủ đầu tư lẫn khả năng chi trả của người mua: nguồn cung vẫn duy trì, trong khi nhu cầu suy yếu.
Nghịch lý nguồn cung và sức mua
Con số trên phản ánh một nghịch lý: nguồn cung có thể cải thiện, nhưng sức mua không tự tăng theo. Theo giới chuyên gia, sức cầu chững lại chủ yếu vì hai lý do. Thứ nhất, người mua e ngại “bẫy” lãi suất thả nổi sau giai đoạn ưu đãi. Thứ hai, giá nhà sơ cấp neo cao, vượt xa tốc độ tăng thu nhập của phần lớn người lao động. Dự báo của các chuyên gia là sức hấp thụ trong những tháng cuối năm 2026 chưa cải thiện nhiều.
Với một gia đình cần an cư, bài toán không chỉ là giá căn hộ mà còn là cân đối nghĩa vụ trả nợ và các khoản chi phát sinh. Đây thường là yếu tố quyết định thời điểm xuống tiền.
Thế nào là giải pháp tài chính lành mạnh
Để kích cầu, các chủ đầu tư thường dùng ba nhóm công cụ: giãn tiến độ thanh toán, chiết khấu sâu khi thanh toán nhanh, hoặc phối hợp ngân hàng để hỗ trợ lãi suất 0% trong một thời gian nhất định.
Những gói này hấp dẫn ở giai đoạn đầu, nhưng rủi ro lớn nhất nằm ở thời điểm hết ưu đãi. Khi đó người vay chuyển sang lãi suất thả nổi theo thị trường, số tiền gốc và lãi phải trả hằng tháng có thể tăng đột ngột, đe dọa khả năng chi trả của dòng tiền gia đình.
Vì vậy, một giải pháp được coi là lành mạnh, bền vững cần đáp ứng ba điều kiện. Một là tuân thủ nghiêm pháp luật. Hai là thông tin minh bạch. Ba là dựa trên năng lực tài chính thực của doanh nghiệp, tức có dòng vốn đối ứng vững và uy tín đủ để cùng ngân hàng chia sẻ rủi ro dài hạn với khách hàng, thay vì chỉ dựa vào truyền thông hay những cam kết thiếu cơ sở.
Ví dụ: chương trình “An cư – Sinh lời” tại Imperia Sensa Park
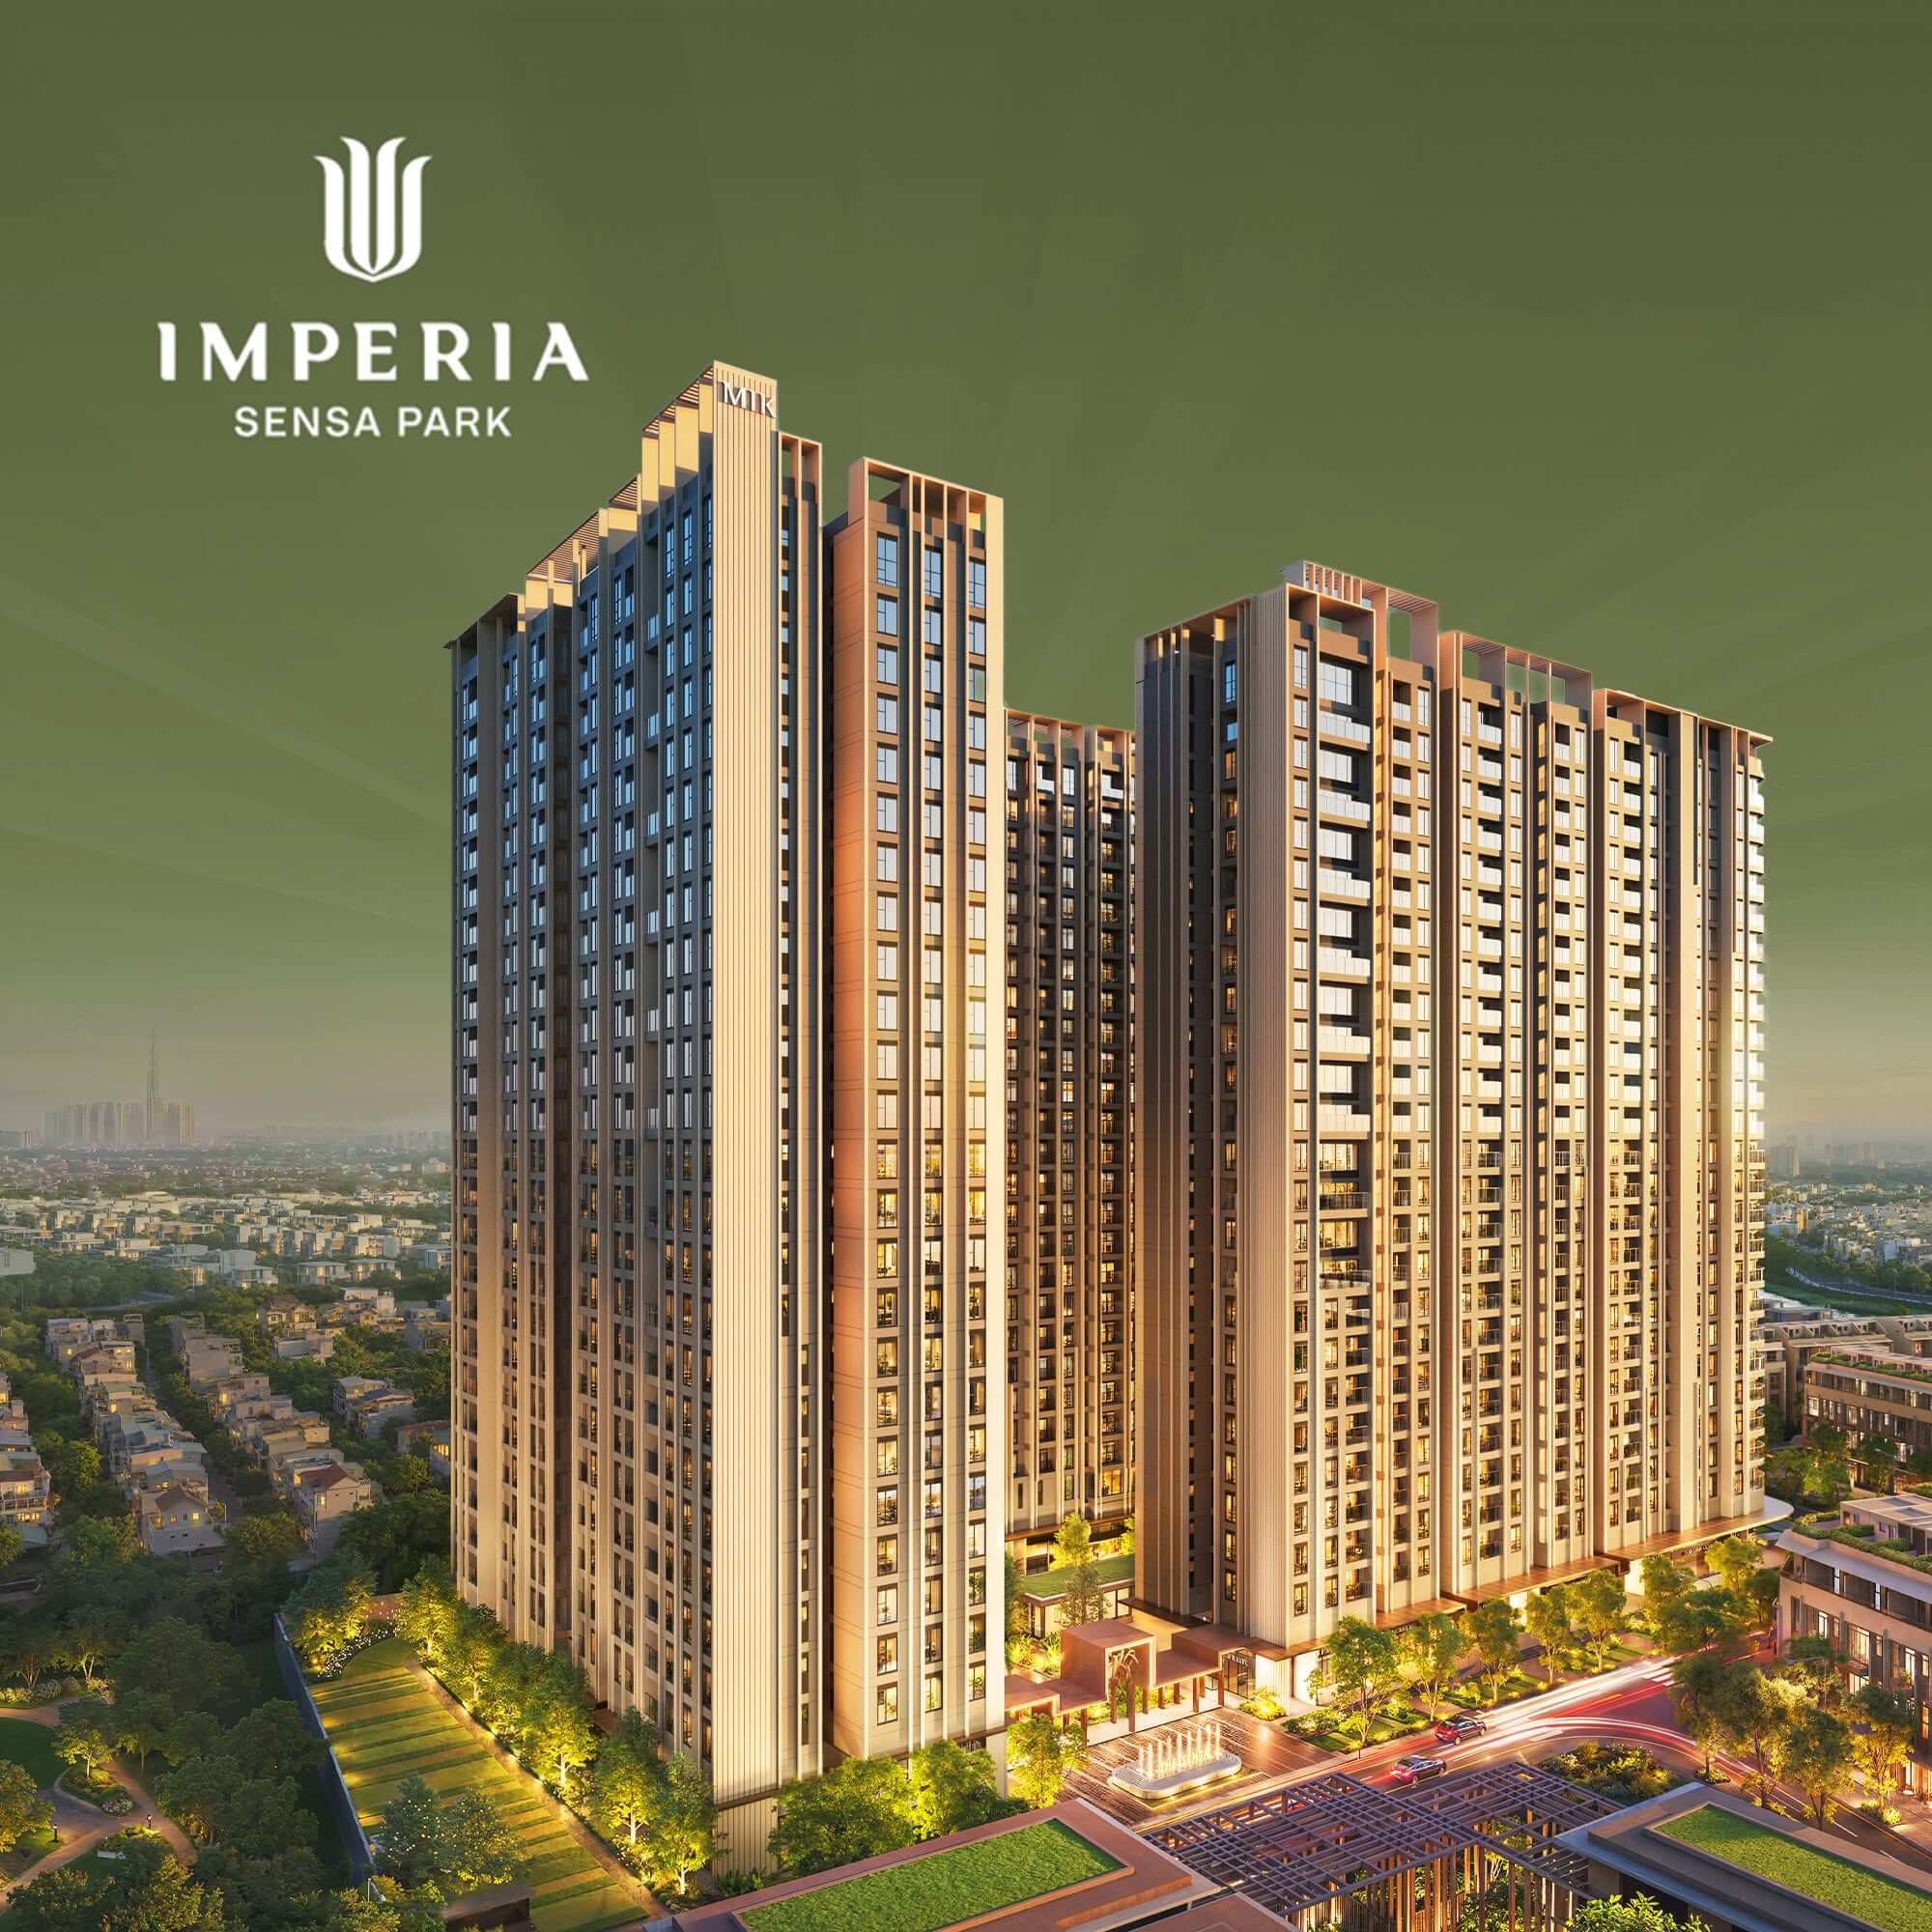
Một ví dụ được nhắc đến là chương trình “An cư – Sinh lời”, với thông điệp “Chạm nhịp an cư, tiếp đà tích lũy”, tại dự án Imperia Sensa Park của MIK Group, nằm trên mặt tiền đường Võ Chí Công, phường Phước Long. Chương trình có sự đồng hành của ngân hàng số Cake by VPBank, tập trung vào cơ chế tiền gửi sinh lãi, quà tặng theo loại căn hộ và nhiều phương thức thanh toán.
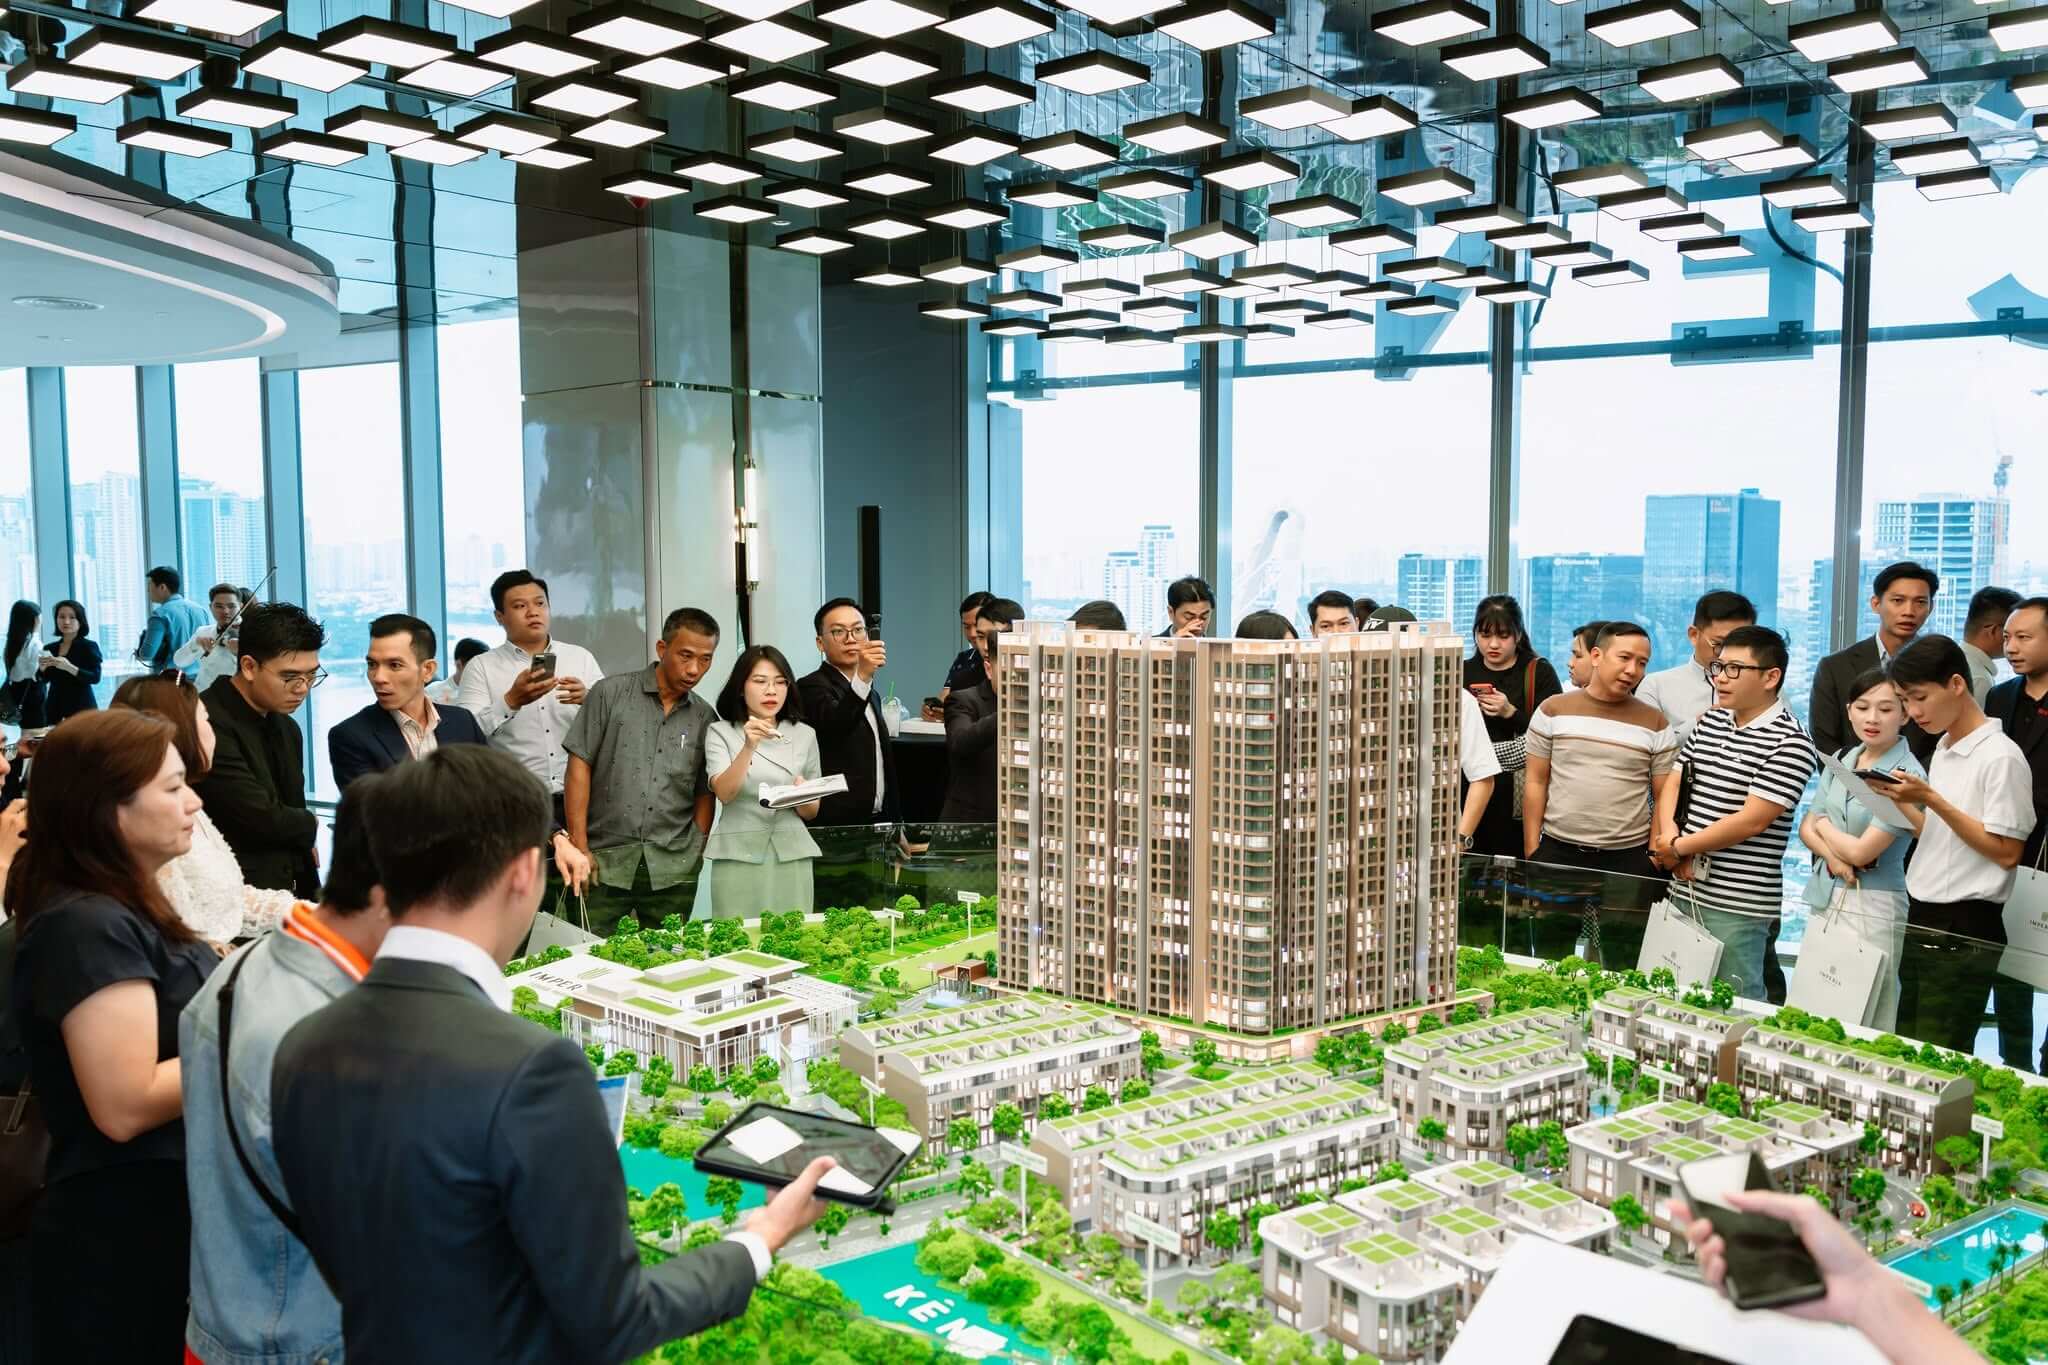
Theo thông tin công bố, khách hàng mở sổ tiết kiệm đứng tên mình với số tiền tương đương 10% giá trị căn hộ (chưa gồm VAT và kinh phí bảo trì). Khoản gửi được hưởng lãi suất tối thiểu 7,5%/năm theo cam kết với ngân hàng đối tác. Khi nhận nhà, khách hàng được chủ đầu tư tặng thêm từ 30 đến 80 triệu đồng tùy loại căn hộ. Ngoài ra, chủ đầu tư áp dụng nhiều phương thức thanh toán với mức chiết khấu lên đến 14% tùy cách thanh toán.
Từ lãi tiền gửi và quà tặng, chủ đầu tư quy đổi tổng lợi ích khoảng 13%/năm trong thời gian dự kiến 18 tháng.
Hiểu đúng con số 13%
Điểm cần phân biệt là con số 13%/năm là tổng giá trị lợi ích quy đổi theo năm, không phải lãi suất tiền gửi ngân hàng. Mức lãi tiền gửi cam kết là tối thiểu 7,5%/năm, phần còn lại đến từ quà tặng của chủ đầu tư. Cách quy đổi này hữu ích để so sánh các phương án, nhưng không đồng nghĩa người mua nhận về khoản lợi nhuận tương đương 13% lãi suất.
Vì vậy, người mua nên hỏi rõ bằng văn bản các điểm sau:
- Khoản 10% được gửi ở đâu, lãi tính thế nào và điều kiện khi rút trước hạn.
- Khoản quà tặng được trao vào thời điểm nào và có điều kiện đi kèm không.
- Mức chiết khấu tối đa 14% áp dụng cho phương thức thanh toán nào.
- Thời điểm bàn giao dự kiến và điều khoản khi chậm bàn giao.
Một số bài báo khác còn nhắc đến ân hạn nợ gốc và hỗ trợ lãi suất 0% đến khi bàn giao trong chính sách của dự án. Nếu áp dụng, người mua cần tính trước phương án tài chính cho giai đoạn sau ưu đãi, đúng như cảnh báo ở trên về lãi suất thả nổi.
Ưu đãi là một phần, giá trị thực mới là nền tảng
Theo nhận định trong bài, người mua hiện nay cần từ chủ đầu tư nhiều hơn những lời hứa lợi nhuận hay tiện ích đẹp trên bản vẽ. Điều họ muốn thấy là tiến độ thi công ngoài thực địa, năng lực tài chính được chứng minh qua các dự án đã bàn giao và những giải pháp tài chính đồng hành bền vững.
Với Imperia Sensa Park, dự án khởi công ngày 6/8/2026, gồm hai tòa tháp với 922 căn hộ trên khu đất khoảng 5 ha. Theo lộ trình chủ đầu tư công bố, cư dân có thể đến Khu Công nghệ cao trong khoảng 5 phút. Dự án mới ở giai đoạn đầu, nên tiến độ xây dựng và chất lượng bàn giao sẽ là những điều cần theo dõi sát.
Minh bạch để nhu cầu thành giao dịch
Khi doanh nghiệp, ngân hàng và khách hàng cùng chia sẻ thông tin, trách nhiệm và rủi ro một cách minh bạch, giải pháp tài chính không chỉ hỗ trợ bán hàng mà còn là cầu nối giữa nhu cầu an cư và khả năng sở hữu nhà thực tế. Với người mua, điều quan trọng là xem xét tổng thể: giá, pháp lý, tiến độ, khả năng chi trả dài hạn và các điều khoản tài chính đi kèm.
Đây là thông tin tham khảo, không phải lời khuyên tài chính. Với quyết định có giá trị lớn như mua nhà, người mua nên tham khảo thêm luật sư hoặc chuyên gia tài chính độc lập.
Xem danh sách dự án mới vừa ra mắt: Happy One Elite, Serena Riverside, Solina, The Gió Heights, Ava Land